

Микрофинансовая компания выдала микрозаем по чужим документам
Пермячка из своей кредитной истории в приложении банка узнала, что на нее оформили два микрозайма на общую сумму 149 тысяч рублей, хотя мошенники ей не звонили и кодов она не передавала. Оказалось, что неизвестные использовали ее паспорт для заключения договора и открытия счета, а микрофинансовая организация и банк не удостоверились, что по ту сторону монитора находится владелец документов. Сейчас девушку терроризируют звонками и пугают порчей кредитной истории за просрочку платежа. Мы поговорили с юристом и сотрудниками отделения Банка России по Пермскому краю и рассказываем, что делать в такой ситуации и как ее избежать.
Обнаружила два кредита в приложении банка
23 сентября пермячка Валентина Кожевникова зашла в личный кабинет банка, где отображается кредитная история и займы в других банках, и увидела, что в августе у нее появилось два кредита — на 100 и 49 тысяч рублей — в микрофинансовых организациях. Кредиты эти женщина не оформляла, кроме того, никаких кодов и паспортных данных никому не передавала. Тогда Валентина вспомнила, что в августе на ее почту приходили некие письма, которые она не открывала, посчитав, что это мошенники. Женщина открыла их и увидела, что в микрофинансовых организациях MoneyMan и Platiza на ее имя создали кабинеты, открыли счет в банке, сменили в нем пароль и получили деньги.
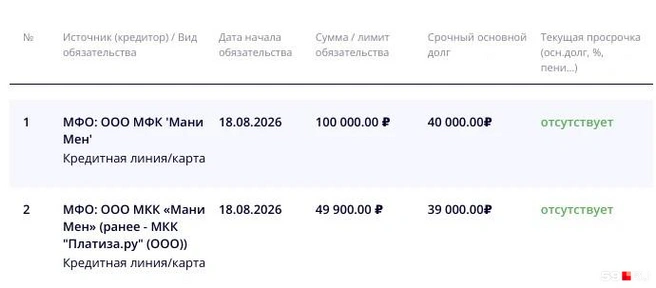
Последний раз Валентина запрашивала кредитную историю 23 сентября — на тот момент просрочки по займам не было
Через почту она смогла попасть в личные кабинеты микрофинансовых организаций и увидела, что часть данных, а именно регистрация по месту жительства, указана старая, а привязанный номер телефона, указанный в договоре и личном кабинете, — неизвестный. При поиске информации об этом номере в интернете выяснилось, что он принадлежит 51-летнему мужчине из села в Иркутской области. На звонок пермячки он не ответил.
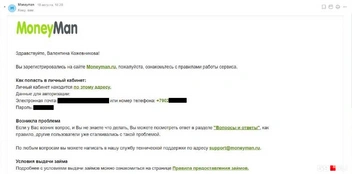
Такое письмо прислал МФК «Мани Мен»
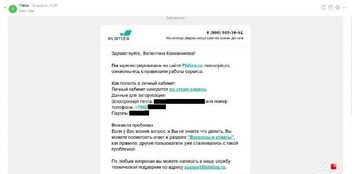
За ним пришло второе, из МКК «Мани Мен», они же Platiza
Валентина решила посмотреть в личном кабинете МФО, на какой счет отправили деньги, и увидела, что они пришли на счет в «Свой банк». Раньше Валентина о нем не знала, название услышала впервые. Оказалось, что по ее паспортным данным со старой пропиской открыли счет в этом банке и перевели туда деньги.
Интересно, что на сайтах обеих микрокредитных организаций указаны юридические лица с идентичными названиями: ООО МФК «Мани Мен» — это MoneyMan, а ООО МКК «Мани Мен» — это Platiza. У компании, которая управляет MoneyMan, среди зарегистрированных товарных знаков есть логотипы банка «Свой», куда ушли деньги Валентины. Поэтому можно сделать вывод, что MoneyMan, Platiza и «Свой банк» связаны между собой.
Женщина рассказала 59.RU, что сейчас платеж по одному займу уже просрочен. Она уверена: если дело дойдет до судов, кредитная история будет испорчена окончательно — из-за неуплаты.
Один кредит закрыли, по второму требуют деньги
Валентина написала в чаты MoneyMan и Platiza, чтобы выяснить, как заем был оформлен на ее документы без согласия. Ответа не последовало, и женщина обратилась в государственный центр правовой помощи гражданам в цифровой среде. Там Валентину проконсультировал юрист. Он сказал, что сейчас нужно написать заявление в полицию и подождать около 30 дней, пока в центре рассмотрят обращение и смогут составить список дальнейших действий.
Пермячка подала заявление в отдел полиции Мотовилихинского района, приложив все необходимые документы. Заявление приняли, присвоили номер и приняли в работу. Также она нашла электронные адреса организаций и направила туда претензии.
Вечером 23 сентября Валентине позвонили с неизвестного номера. Оператор, представившись сотрудником MoneyMan, сообщила о намерении передать «интересную информацию», но для этого требовалось произнести «да» и назвать персональные данные. Валентина отказалась, в ответ ей заявили, что звонки продолжатся, и завершили вызов.
28 сентября Валентине пришел ответ на претензию из МФО Platiza, в котором мошенники оформили займ на 49 тысяч рублей: финансовые обязательства сняли, договор займа признали незаключенным, а номер телефона убрали из обзвона.
«В результате проведения внутреннего расследования был выявлен факт мошенничества, — написали в письме. — Неизвестное лицо, предоставив ложные сведения о себе, с паспортными данными на ваше имя оформило заем в МКК „Мани Мен“».
Пермячка отправила претензии в один день, но пока отреагировала только Platiza, сняв с Валентины обязательства. MoneyMan пока ничего не ответил, а по займу уже появилась просрочка. Операторы и боты звонят Валентине из Moneyman не по разу в день и просят рассчитаться.
«Уважаемый клиент, уведомляем вас, что истек срок оплаты по займу, договор передан на стадию досудебного урегулирования, — пугает бот Валентину. — Не усугубляйте свое финансовое положение, оплатите просроченную задолженность. Ознакомиться со способами оплаты вы можете на сайте или по телефону».
Не единичный случай
В социальной сети «ВКонтакте» мы нашли другую пострадавшую от такой же схемы мошенничества. Московский юрист Елена Афанасьева написала комментарий под постом в группе «Свой банк»: она рассказала о ситуации и сообщила, что отправила претензии по бумажной и электронной почте.
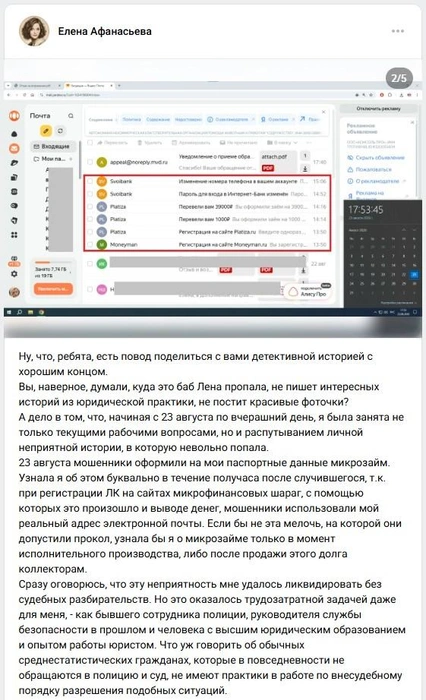
Юрист столкнулась с точно такой же схемой
23 августа на Елену Афанасьеву точно так же и в тех же организациях оформили микрозаймы и перевели деньги в «Свой банк». Но юрист заметила письма от МФО в своей почте через полчаса после оформления займов. С помощью претензий ей удалось урегулировать вопрос досудебно: 6 сентября из компании ответили, что претензий к ней не имеют.
«Мы тоже потерпевшие в этой ситуации»
Корреспондент 59.RU позвонил в компанию MoneyMan. Оператор службы поддержки Никита сообщил, что привязывать личный кабинет «Госуслуг» при взятии займа не обязательно — несмотря на то, что с 1 марта 2026 года микрофинансовые компании обязаны идентифицировать клиентов через Единую биометрическую систему.
«Оформление и регистрация у нас автоматизированы, — отметил в разговоре с корреспондентом 59.RU оператор Никита. — То есть сотрудники не участвуют в выдаче займа. Соответственно, не будем отрицать, что и злоумышленники нашли какие-то лазейки и смогли оформить».
Оператор добавил, что счет и виртуальная карта в «Своем банке» открываются автоматически при оформлении займа, и на них переводится вся сумма. При этом Никита уверен, что по паспортным данным, взятым из интернета, микрозаем оформить не получится.
«Мы не отрицаем, что, скорее всего, это могут быть какие-то подготовленные люди с оборудованием, — говорит Никита. — Мошенничества, сами понимаете, в стране очень много. Обманывают и нас, и обычных граждан — мы тоже потерпевшие в этой ситуации. Нам тоже нужно с кого-то взыскивать деньги, а с Валентины не можем — она ни при чем».
Также Никита уточнил информацию по обращению Валентины. Оказалось, что факт мошенничества в компании подтвердили, кредитные обязательства с пермячки сняли и посоветовали проверить кредитную историю через несколько дней.
На 1 октября у Валентины не было информации и писем от MoneyMan о снятии кредитных обязательств — компания ей об этом не сообщала.
Нужно ли возвращать этот микрозаем
Адвокат Иван Хозяйкин рассказал 59.RU, как поступить с чужим микрозаймом в своей кредитной истории и нужно ли его выплачивать.
«Если позиция человека заключается в том, что он этот договор вообще не заключал и деньги не получал, я бы не рекомендовал сразу его оплачивать либо подписывать разного рода соглашения о реструктуризации долга: все эти действия могут быть расценены как признание задолженности», — говорит Иван Хозяйкин.
Адвокат отмечает, что в случае просрочки микрозайма кредитную историю можно восстановить: сведения о займе можно оспорить, обратившись в МФО или напрямую в бюро кредитных историй. Если подтвердится, что заем оформлен не самим гражданином, сведения должны быть исправлены. А судебные приставы не будут забирать деньги или блокировать счета просто по требованию компании — для принудительного взыскания необходим исполнительный документ.
«Правильные действия здесь следующие: зафиксировать позицию о том, что договор не заключали и деньги не получали. После этого написать обращения в данную организацию и заявление в полицию о том, что в отношении вас совершено преступление», — советует Хозяйкин.
Эксперт уточняет, что даже наличие правильно введенного SMS-кода не освобождает кредитную организацию от необходимости доказать, что электронную подпись использовало именно то лицо, от имени которого был заключен договор.
«При дистанционном кредитовании финансовая организация должна надлежащим образом идентифицировать клиента, а также убедиться, что воля на заключение договора исходила именно от него», — поясняет адвокат.
Раньше в судебной практике встречались решения, неблагоприятные для пострадавших, отмечает юрист, но сейчас подход постепенно меняется, хотя каждый случай индивидуален. Иван Хозяйкин считает, что в ситуации Валентины, если подтвердится, что она не вводила коды подтверждения, не совершала действий по оформлению займа, а кредит оформили полностью без ее ведома и участия, у нее есть серьезные основания оспаривать такую задолженность
Что говорят в отделении Банка России по Пермскому краю
В пресс-службе отделения Банка России по Пермскому краю рассказали, что делать, если на вас взяли кредит или микрозаем без вашего ведома.
Подтвердите факт и соберите данные — позвоните в МФО по официальному номеру и запросите детали: номер договора, дату, сумму, способ оформления (онлайн/в офисе), реквизиты счета, куда перевели деньги. Параллельно проверьте свою кредитную историю через «Госуслуги» или напрямую в бюро кредитных историй (БКИ) — так вы увидите, в каком именно бюро хранится ваша история, и сможете запросить отчет.
Напишите официальное заявление на имя руководителя МФО. Четко укажите: вы не давали согласия на заем, договор не подписывали (или электронную подпись не использовали). Попросите провести внутреннее расследование, предоставить копии всех документов, на основании которых выдали деньги, и реквизиты счета получателя. Лучше подать заявление в двух экземплярах: на вашем сотрудник должен поставить отметку о принятии (дата, подпись, печать) — это пригодится для дальнейших этапов.
Подайте заявление в полицию. Это критически важный шаг — без заявления в правоохранительные органы будет сложно доказать непричастность к займу в суде. В заявлении подробно опишите ситуацию: когда узнали о займе, какие детали удалось выяснить в МФО. Приложите копию заявления в МФО, талон-уведомление о регистрации заявления в полиции, а также любые собранные доказательства.
Соберите доказательства непричастности. Одних слов «я не брал» недостаточно — нужны факты. В зависимости от ситуации соберите:
выписки по банковским счетам: если деньги по займу на них не поступали, это прямое доказательство «безденежности» (ст. 812 ГК РФ);
справку из МВД, если паспорт был утерян или украден;
для онлайн-займов: данные об IP-адресе и геолокации (если оформление шло из другого города, подтвердите это билетами, данными смартфона), информацию об «отпечатке» устройства (модель, ОС, браузер), справку от оператора связи, что указанный номер вам не принадлежал, логи входов в «Госуслуги» или банковские приложения;
если в офисе ставили подпись, можно ходатайствовать о графологической экспертизе.
Дополнительные шаги:
если в полиции возбудили уголовное дело, направьте в МФО отдельное заявление с требованием прекратить взыскание, остановить начисление процентов и не передавать долг коллекторам. Приложите документы из полиции;
направьте жалобу в Банк России. Подробно опишите ситуацию и приложите собранные доказательства — регулятор может вмешаться и повлиять на организацию;
можно обратиться в Роскомнадзор — проверить, не нарушила ли МФО закон о персональных данных.
Если МФО отказывается аннулировать договор, подавайте иск о признании договора недействительным. В суде будет оцениваться вся картина: было ли реальное волеизъявление, проявила ли МФО должную осмотрительность при оформлении (например, перевела ли деньги на счет, явно не совпадающий с вашим, или не проверила биометрию при онлайн-заявке). Если суд встанет на вашу сторону, он обяжет МФО направить данные в БКИ для очистки кредитной истории.
В пресс-службе отмечают, что с 1 марта 2026 года микрофинансовые организации обязаны идентифицировать клиентов через Единую биометрическую систему (ЕБС) при дистанционном оформлении онлайн-займов. Эта стандартная процедура предусматривает проверку по биометрическим параметрам — лицу и голосу. Нововведение касается именно дистанционных каналов; при личном визите в офис МФО правила идентификации остаются прежними.
В отделении Банка России по Пермскому краю рекомендуют не затягивать с решением возникшей проблемы. Чем раньше вы начнете действовать, тем проще собрать доказательства и минимизировать последствия для кредитной истории. Если на каком-то из этапов возникнут сложности (например, МФО предоставит сомнительные доказательства), имеет смысл проконсультироваться с юристом, который специализируется на финансовых спорах.
Также в ЦБ советуют оформить самозапрет на взятие кредитов. Если вы пользуетесь кредитными продуктами, самозапрет можно снять, взять заем и снова его оформить. Если на момент оформления займа у вас действовал самозапрет на кредиты, ситуация упрощается: вы можете сразу обратиться в МФО или в БКИ с заявлением об удалении записи о договоре. При действующем самозапрете требовать возврата денег организация не вправе.
Ранее мы рассказывали, что минцифры представили новый комплекс мер по борьбе с мошенниками в сети — «Антифрод 3.0».